
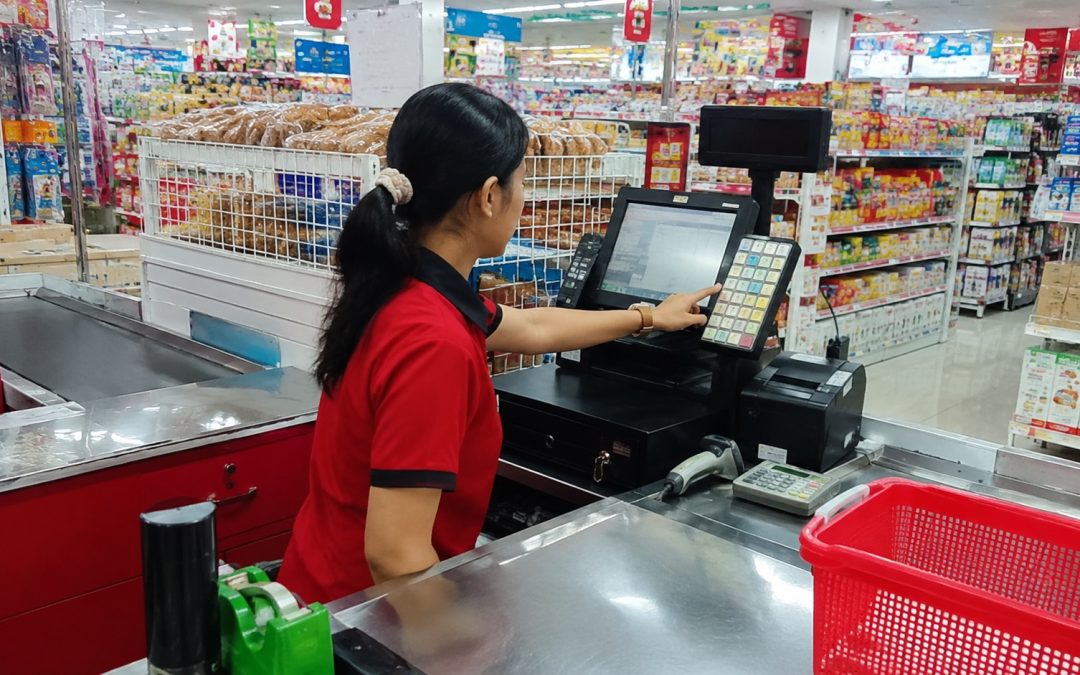
Kasir menjadi salah satu posisi yang memiliki akses langsung terhadap transaksi, uang tunai, pembayaran digital, hingga proses retur barang. Karena berada di titik terakhir sebelum transaksi selesai, area kasir menjadi salah satu bagian yang membutuhkan sistem pengawasan yang baik.
Tidak semua selisih kas terjadi karena kecurangan. Kesalahan input, kurang teliti saat menghitung uang, atau kendala sistem juga dapat menyebabkan perbedaan pada laporan transaksi. Namun, pola tertentu yang muncul secara berulang patut mendapat perhatian karena dapat menjadi indikasi adanya penyimpangan.
Melalui sistem pengendalian yang tepat, pemilik usaha dapat mengenali tanda-tanda tersebut lebih awal sekaligus mengurangi risiko kerugian dalam operasional toko.
Mengapa Area Kasir Menjadi Titik yang Rentan?
Dalam satu hari, kasir dapat memproses puluhan hingga ratusan transaksi. Aktivitas yang berlangsung cepat membuat peluang terjadinya kesalahan maupun penyimpangan menjadi lebih besar ketika belum didukung oleh prosedur yang jelas.
Selain menerima pembayaran tunai, kasir juga menangani transaksi QRIS, kartu debit, kartu kredit, voucher, hingga proses refund. Semakin banyak metode pembayaran yang digunakan, semakin penting pencatatan yang akurat agar seluruh transaksi dapat direkonsiliasi dengan baik.
Karena itu, pengawasan terhadap area kasir tidak cukup hanya dilakukan melalui pemeriksaan uang tunai, tetapi juga melalui sistem operasional yang menyeluruh.
Tanda-Tanda Kecurangan Kasir yang Perlu Diwaspadai
Kecurangan biasanya tidak langsung terlihat. Dalam banyak kasus, pola transaksi justru menjadi petunjuk pertama yang menunjukkan adanya sesuatu yang tidak biasa.
1. Selisih Kas Terjadi Berulang
Selisih kas sesekali masih dapat terjadi karena kesalahan perhitungan atau kurang maupun lebih bayar dari pelanggan pada transaksi tunai. Kondisi tersebut umumnya bersifat kecil dan tidak terjadi secara konsisten.
Perhatian perlu diberikan ketika nilai selisih mulai berada di luar kisaran yang biasanya terjadi di toko atau muncul berulang pada kasir yang sama. Pola seperti ini layak ditelusuri dengan membandingkan laporan transaksi, uang fisik di laci kas, serta aktivitas kasir selama jam kerja.
2. Frekuensi Void Tidak Wajar
Void merupakan pembatalan transaksi yang sah apabila dilakukan sesuai prosedur. Ketika jumlah void jauh lebih tinggi dibandingkan kasir lain, riwayat transaksi tersebut layak diperiksa lebih rinci. Setiap pembatalan sebaiknya memiliki alasan yang terdokumentasi dan memperoleh persetujuan sesuai kewenangan.
3. Refund yang Sulit Dijelaskan
Refund merupakan bagian normal dalam operasional toko. Namun, refund yang terjadi di luar kebiasaan atau tidak didukung bukti transaksi yang memadai perlu mendapat perhatian. Pemeriksaan dapat dilakukan dengan mencocokkan barang, bukti transaksi, dan catatan pada sistem.
3. Aktivitas Kasir Terlihat Tidak Biasa
Perubahan perilaku juga dapat menjadi sinyal awal. Misalnya, kasir selalu ingin menggunakan mesin tertentu, enggan bertukar shift, atau terlihat tidak nyaman ketika proses audit berlangsung. Perubahan seperti ini belum tentu menunjukkan adanya kecurangan, tetapi tetap layak menjadi bahan observasi.
4. Penjualan Tidak Sejalan dengan Pergerakan Stok
Laporan penjualan dan data stok seharusnya menunjukkan pola yang saling mendukung. Ketika stok terus berkurang sementara penjualan tidak tercatat sesuai, penyebabnya perlu ditelusuri melalui pemeriksaan transaksi dan kondisi barang di lapangan.
Bentuk Kecurangan yang Sering Terjadi
Setiap toko memiliki tingkat risiko yang berbeda, tetapi beberapa pola penyimpangan cukup sering ditemukan pada operasional retail.
Salah satunya adalah transaksi yang tidak seluruhnya masuk ke sistem meskipun pelanggan sudah melakukan pembayaran. Ada pula kasus ketika transaksi dibatalkan setelah pelanggan meninggalkan toko sehingga uang hasil penjualan tidak lagi sesuai dengan catatan sistem.
Penyalahgunaan refund juga cukup sering terjadi apabila prosedur persetujuan tidak berjalan dengan baik. Selain itu, penggunaan diskon di luar ketentuan atau pemanfaatan voucher secara tidak semestinya dapat menimbulkan kerugian meskipun nominal setiap transaksi terlihat kecil.
Cara Mencegah Kecurangan Kasir
Pencegahan yang efektif lebih banyak bergantung pada sistem dibandingkan pengawasan terhadap individu.
1. Bangun SOP Kasir yang Jelas
Setiap aktivitas kasir perlu memiliki prosedur tertulis, mulai dari pembukaan kas, penerimaan pembayaran, penggunaan QRIS, proses void, refund, hingga penutupan kas. Dokumen yang jelas membantu seluruh kasir memahami standar kerja yang sama sehingga ruang interpretasi menjadi lebih kecil.
2. Gunakan Sistem POS yang Mencatat Seluruh Aktivitas
Sistem POS modern mampu merekam berbagai aktivitas, termasuk riwayat transaksi, void, refund, pembukaan cash drawer, pergantian shift, hingga laporan penjualan per kasir. Informasi tersebut memudahkan proses evaluasi apabila ditemukan pola yang tidak biasa.
3. Lakukan Rekonsiliasi Kas Secara Rutin
Perhitungan kas sebaiknya dilakukan pada setiap pergantian shift atau setelah operasional selesai. Pemeriksaan ini mencakup pencocokan uang tunai dengan laporan POS serta verifikasi transaksi non-tunai. Semakin cepat selisih ditemukan, semakin mudah proses penelusurannya.
4. Atur Hak Akses Sesuai Tanggung Jawab
Tidak semua karyawan perlu memiliki akses terhadap seluruh fitur sistem. Kasir dapat difokuskan pada proses transaksi, sementara supervisor memiliki kewenangan untuk menyetujui void tertentu dan manajer mengakses laporan yang lebih lengkap. Pembagian akses seperti ini membantu mengurangi potensi penyalahgunaan wewenang.
5. Gunakan CCTV sebagai Pendukung Pengawasan
CCTV berfungsi sebagai dokumentasi yang dapat digunakan saat proses verifikasi diperlukan. Posisi kamera sebaiknya mampu merekam area transaksi, laci kas, aktivitas pelanggan, serta proses serah terima uang antarkaryawan.
6. Jadikan Audit Sebagai Kebiasaan
Audit tidak harus selalu menunggu jadwal bulanan. Pemeriksaan mendadak pada area kasir dapat memberikan gambaran kondisi operasional yang lebih alami. Yang terpenting bukan seberapa sering audit dilakukan, melainkan konsistensi dalam menindaklanjuti setiap temuan.
Contoh Pemeriksaan Harian Area Kasir
Supervisor dapat menggunakan pemeriksaan sederhana sebagai bagian dari rutinitas operasional. Fokusnya berada pada kesesuaian saldo awal kas, pencocokan laporan transaksi dengan uang fisik, kelengkapan bukti refund, persetujuan void, fungsi CCTV, serta kelengkapan laporan pergantian shift. Pemeriksaan singkat seperti ini membantu menemukan penyimpangan sebelum berkembang menjadi masalah yang lebih besar.
Peran Sistem dalam Mengurangi Risiko Kecurangan
Semakin besar volume transaksi, semakin sulit melakukan pengawasan hanya melalui pemeriksaan manual. SOP, sistem POS, audit rutin, pembagian hak akses, hingga laporan operasional membentuk lapisan pengendalian yang saling melengkapi.
G+ Consultant telah membantu lebih dari 90 bisnis di Indonesia membangun sistem operasional yang lebih profesional, termasuk penyusunan SOP kasir, sistem audit toko, indikator pengendalian internal, serta mekanisme evaluasi yang membantu menjaga operasional tetap terkontrol.
Kesimpulan
Kecurangan kasir tidak selalu muncul dalam bentuk tindakan yang mudah terlihat. Pola transaksi, selisih kas yang berulang, aktivitas void yang tidak wajar, hingga ketidaksesuaian antara penjualan dan stok sering menjadi petunjuk awal yang layak diperiksa lebih lanjut.
Pengawasan yang didukung sistem membuat proses kontrol berjalan lebih konsisten. Ketika prosedur kerja, pencatatan transaksi, dan audit menjadi bagian dari rutinitas operasional, toko memiliki fondasi yang lebih kuat untuk menjaga keamanan transaksi sekaligus membangun budaya kerja yang lebih akuntabel.